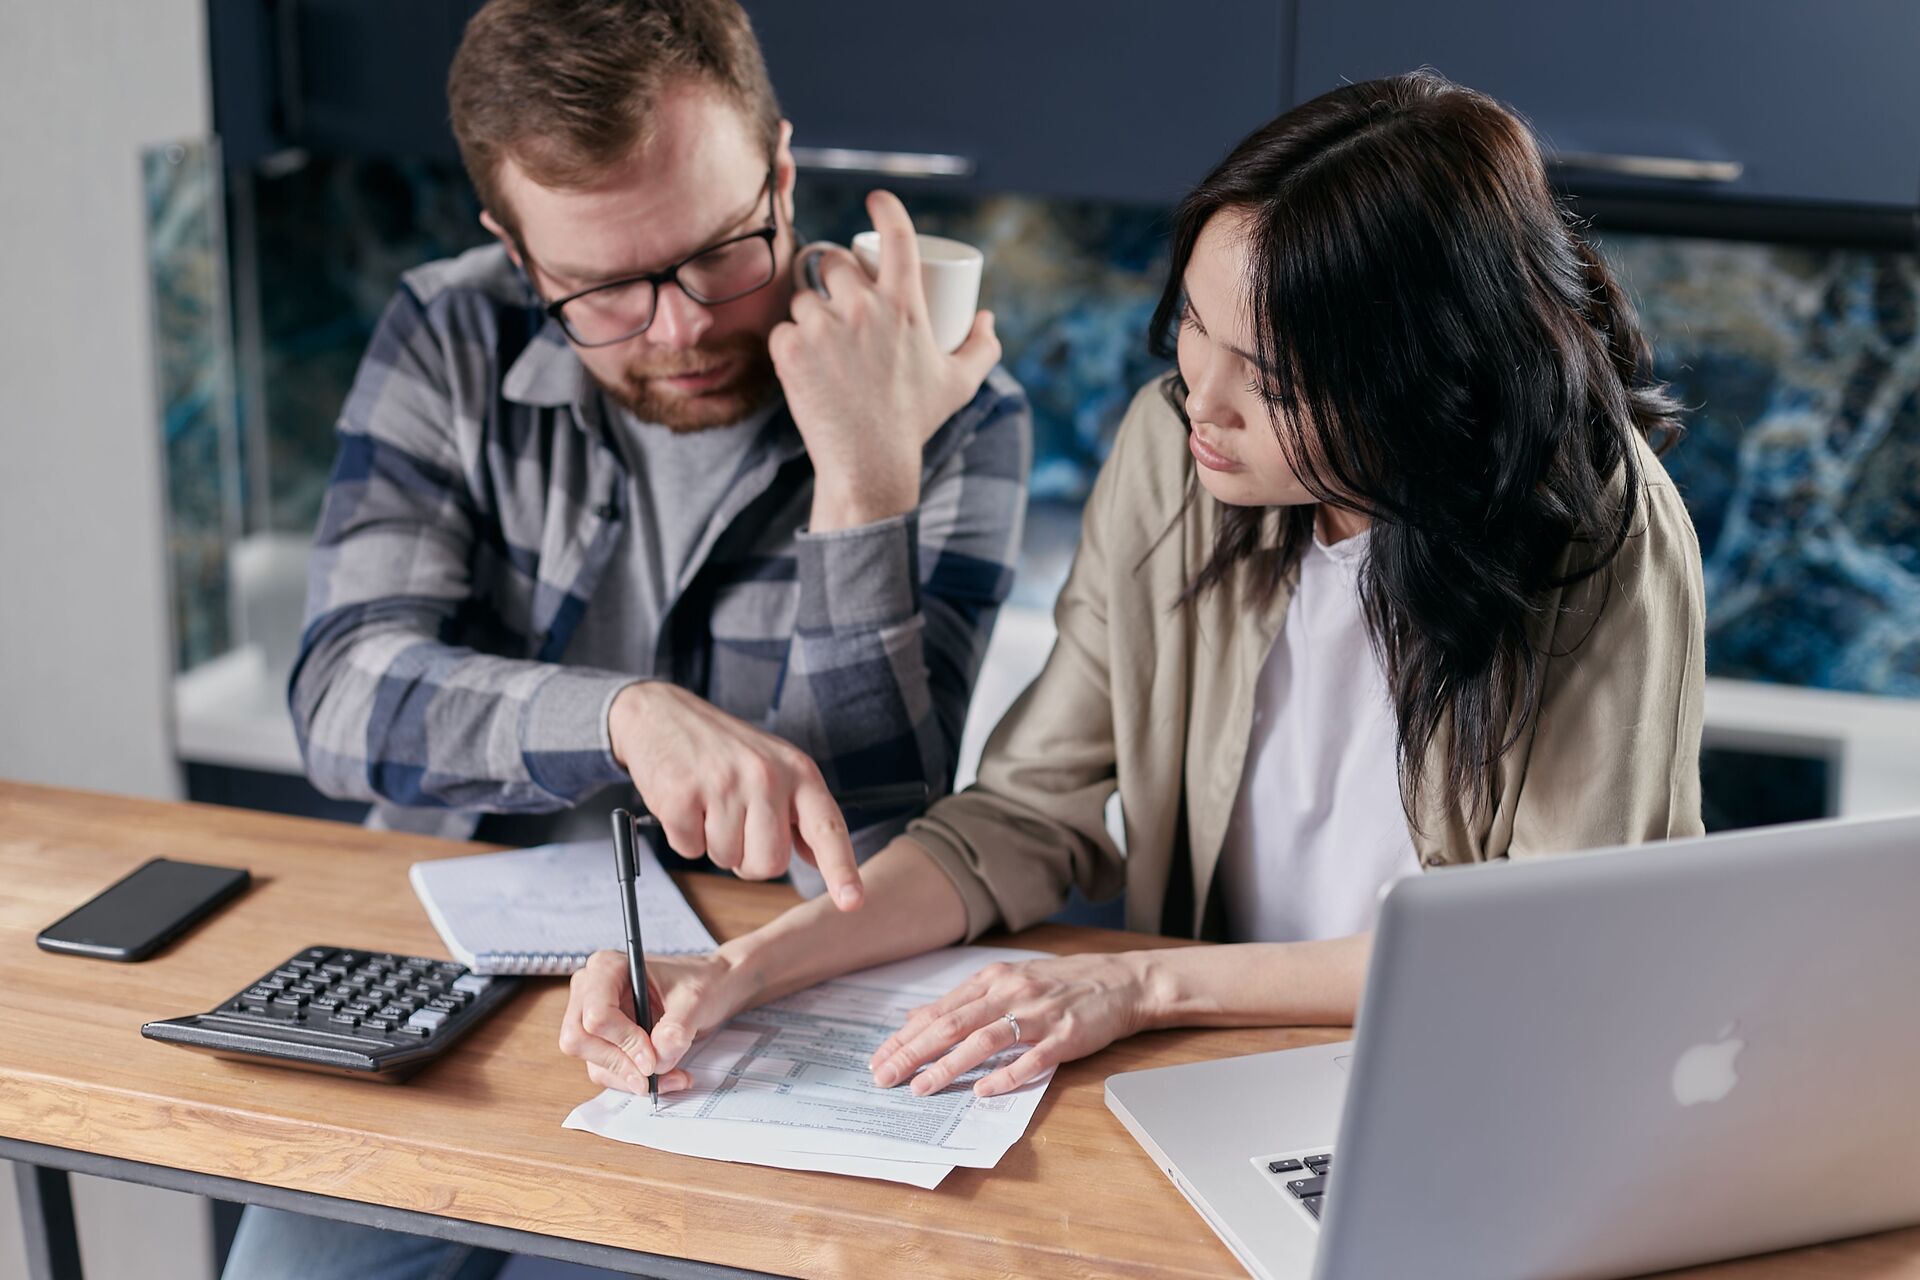
Rentenlücke berechnen – Paar plant seine Altersvorsorge mit Taschenrechner und Unterlagen

Ein Paar Mitte 30 sitzt an Unterlagen, Taschenrechner und Laptop. Der Mann zeigt auf eine Zahl.

Rentenlücke berechnen: Deine Altersvorsorgeplanung in 5 Schritten

Kurz gesagt

„Herr Welslau, wie groß ist meine Rentenlücke eigentlich?“ Diese Frage höre ich in fast jedem Erstgespräch. Und fast immer liegt daneben schon die Renteninformation auf dem Tisch – mit einer Zahl, die beruhigender aussieht, als sie ist.

Die gute Nachricht: Deine Rentenlücke kannst du mit etwas Ruhe selbst ausrechnen. In diesem Beitrag zeige ich dir in fünf Schritten, wie das geht – mit den Abzügen, die viele vergessen, und einem durchgerechneten Beispiel aus Paderborn.

Warum die Zahl in deiner Renteninformation zu schön ist

Ab 27 bekommst du jedes Jahr Post von der Deutschen Rentenversicherung. Darin steht, mit welcher Rente du rechnen kannst, wenn du weiter so einzahlst wie bisher. Das ist eine wichtige Zahl – aber sie hat drei Haken:

  • Sie ist brutto. Von der gesetzlichen Rente gehen noch Kranken- und Pflegeversicherung ab, und in den meisten Fällen auch Steuern.
  • Sie sagt nichts über Kaufkraft. 2.000 Euro in 25 Jahren sind nicht dasselbe wie 2.000 Euro heute.
  • Sie zeigt nur einen Baustein. bAV, Riester, Depot oder Mieteinnahmen tauchen dort nicht auf.

Dazu kommt: Das Rentenniveau von 48 Prozent ist aktuell nur bis 2031 gesetzlich abgesichert. Was danach kommt, ist politisch offen. Wer heute 35 oder 40 ist, sollte seine Planung deshalb nicht allein auf diese eine Zahl bauen.

Warum die klassische Rentenlücke oft zu kurz greift, habe ich im Beitrag Wie viel Geld brauche ich im Alter wirklich? ausführlich beschrieben. Hier geht es jetzt ganz praktisch ums Rechnen.

In der Renteninformation steht, was du brutto bekommst. Für deinen Alltag zählt, was netto ankommt – und was du dir davon kaufen kannst.
- Dominik Welslau

Schritt 1: Wie viel Geld brauchst du im Ruhestand?

Bevor du irgendetwas ausrechnest, brauchst du ein Ziel. Und das ist nicht „80 Prozent vom letzten Gehalt“. Diese Faustregel liest man überall, aber sie passt selten zu einem echten Leben.

Ich empfehle einen anderen Weg: Nimm deine Kontoauszüge der letzten drei Monate und schau, was du heute netto im Monat ausgibst. Dann gehst du die Liste durch und fragst dich, was im Ruhestand wegfällt und was dazukommt.

  • Fällt oft weg: Fahrtkosten zur Arbeit, Sparraten, ein abbezahlter Immobilienkredit, Unterhalt für Kinder.
  • Kommt oft dazu: Reisen und Hobbys, Zuzahlungen beim Arzt, Hilfe in Haus und Garten, später eventuell Pflege.

Bei vielen Paaren, die ich in Delbrück und Paderborn berate, landet der Bedarf am Ende näher an den heutigen Ausgaben als gedacht. Wer im Ruhestand nicht nur zu Hause sitzen will, braucht kein kleineres Budget – nur ein anderes.

Ergebnis von Schritt 1: dein gewünschtes Nettoeinkommen pro Monat, in heutigen Euro.

Keine Lust auf Kontoauszüge und Tabellen?

Dann rechnen wir deine Rentenlücke gemeinsam aus – in unserer Altersvorsorge-Beratung in Paderborn und Delbrück oder bequem per Video. Bring einfach deine Renteninformation mit.

Bereich Kontakt

Schritt 2: Rechne die Inflation mit ein

Jetzt wird es unbequem. Die 3.000 Euro, die du heute brauchst, reichen in 25 Jahren nicht mehr für dasselbe Leben. Bei modellhaft 2 Prozent Inflation pro Jahr sieht das so aus:

Heute benötigt in 15 Jahren in 25 Jahren in 35 Jahren
2.000 € ca. 2.690 € ca. 3.280 € ca. 4.000 €
3.000 € ca. 4.040 € ca. 4.920 € ca. 6.000 €

Modellrechnung mit konstant 2 Prozent Inflation, gerundet.

Damit du nicht mit zwei verschiedenen „Euro-Sorten“ rechnest, gibt es einen einfachen Trick: Rechne alles in heutiger Kaufkraft. Die Werte in deiner Renteninformation sind ebenfalls ohne künftige Rentenerhöhungen angegeben. So vergleichst du Äpfel mit Äpfeln. Wichtig ist nur: Was du am Ende als Lücke herausbekommst, musst du später mit Geld ausgleichen, das ebenfalls an Wert verliert.

Wie stark die Inflation auch nach Rentenbeginn weiterwirkt, zeige ich ausführlich im Beitrag zur Kaufkraftlücke.

Schritt 3: Mach aus deiner Bruttorente eine Nettorente

Das ist der Schritt, den fast alle überspringen. Von deiner gesetzlichen Rente gehen ab:

  • Krankenversicherung: 7,3 Prozent plus die Hälfte des Zusatzbeitrags deiner Kasse. Beim durchschnittlichen Zusatzbeitrag 2026 von 2,9 Prozent sind das rund 8,75 Prozent.
  • Pflegeversicherung: 3,6 Prozent, ohne Kinder 4,2 Prozent. Diesen Beitrag trägst du als Rentner komplett allein.
  • Steuern: Wer 2027 in Rente geht, muss 84,5 Prozent seiner Rente versteuern. Für jeden späteren Jahrgang steigt der Anteil weiter. Ob tatsächlich Steuer anfällt, hängt davon ab, ob du mit allen Einkünften über dem Grundfreibetrag liegst.

Wie viel davon übrig bleibt, zeigt diese grobe Übersicht für 2026 (Pflegeversicherung mit Kindern, durchschnittlicher Zusatzbeitrag, ohne weitere Einkünfte):

Bruttorente Kranken- und Pflegeversicherung Steuer (geschätzt) Nettorente ca.
1.200 € 148 € 0 € 1.050 €
1.700 € 210 € 15 € 1.475 €
2.200 € 272 € 45 € 1.885 €

Näherungswerte, Stand 2026. Deine persönlichen Abzüge hängen von Krankenkasse, Kindern und weiteren Einkünften ab.

Faustregel: Rechne mit 12 bis 15 Prozent weniger, als in deiner Renteninformation steht. Kommen Betriebsrente oder Mieteinnahmen dazu, oft deutlich mehr – dann steigt die Steuerlast spürbar.

Schritt 4: Leg alle Einkommensquellen nebeneinander

Jetzt sammelst du alles, was im Ruhestand regelmäßig auf dein Konto fließen wird – jeweils netto und in heutiger Kaufkraft:

  • gesetzliche Rente (aus Schritt 3)
  • Betriebsrente oder Direktversicherung aus der bAV
  • Riester- oder Rürup-Rente
  • private Rentenversicherungen
  • Mieteinnahmen
  • regelmäßige Entnahmen aus einem ETF-Depot

Eine gute Hilfe ist die Digitale Rentenübersicht. Dort siehst du viele deiner gesetzlichen, betrieblichen und privaten Ansprüche an einem Ort. Aber Vorsicht: Auch dort stehen die Werte brutto.

Beim Depot rechne bitte nicht mit dem Endwert, sondern mit dem, was du daraus jeden Monat entnehmen kannst. Warum das ein großer Unterschied ist, habe ich im Beitrag ETF-Sparplan als Altersvorsorge: Reicht ein Depot für den Ruhestand? erklärt. Und falls du noch einen alten Riester-Vertrag hast: Was damit ab 2027 passiert, steht im Beitrag zum Riester-Wechsel ins Altersvorsorgedepot.

Schritt 5: Berechne deine Rentenlücke – ein Beispiel aus Paderborn

Jetzt kommt die eigentliche Rechnung – und die ist ganz einfach:

Bedarf (Schritt 1) – Netto-Einkünfte (Schritt 3 und 4) = deine monatliche Rentenlücke

Nehmen wir Markus, 42, aus Paderborn. Er arbeitet als Ingenieur, ist verheiratet, hat zwei Kinder und möchte mit 67 in Rente gehen. Nach einem Blick in seine Kontoauszüge schätzt er seinen Bedarf im Ruhestand auf 2.800 Euro netto im Monat.

Position Betrag pro Monat (heutige Kaufkraft)
Gewünschter Bedarf 2.800 €
Gesetzliche Rente laut Renteninformation (brutto) 1.950 €
abzgl. Kranken- und Pflegeversicherung, Steuern ca. −300 €
Betriebsrente aus der bAV (netto) ca. 200 €
Netto-Einkünfte gesamt ca. 1.850 €
Monatliche Rentenlücke ca. 950 €

Vereinfachte Modellrechnung. Die Abzüge sind geschätzt, die bAV ist bereits netto angesetzt.

950 Euro klingen erst einmal überschaubar. Aber diese Lücke besteht nicht nur einen Monat, sondern 20 oder 25 Jahre lang. Um sie über 25 Jahre aus eigenem Vermögen zu schließen, bräuchte Markus zum Rentenbeginn – grob gerechnet und ohne Rendite – rund 285.000 Euro. Mit einer vernünftigen Anlagestrategie in der Entnahmephase wird es weniger, mit steigender Lebenserwartung mehr.

Das ist der Moment, in dem aus einer abstrakten Zahl ein Plan werden kann: Wie viel muss Markus monatlich sparen, und in welchen Bausteinen?

Die vier häufigsten Rechenfehler, die ich in Beratungen sehe

  1. Brutto mit netto verwechseln. Die Renteninformation wird eins zu eins vom Wunschbedarf abgezogen. Ergebnis: eine Lücke, die rund 15 Prozent zu klein ist.
  2. Die Inflation vergessen. Der Bedarf wird in heutigen Euro geschätzt, die Vorsorgeverträge mit ihren Endwerten in 25 Jahren dagegengestellt. So rechnet man sich die Zukunft schön.
  3. Mit einem Endwert statt einem Einkommen planen. „Ich habe dann 200.000 Euro“ sagt noch nichts darüber, wie lange sie reichen und wie viel du daraus jeden Monat entnehmen kannst.
  4. Die Pflege ausblenden. Ein Pflegefall kann später schnell mehrere Hundert bis über Tausend Euro im Monat zusätzlich kosten. Er gehört zumindest als Szenario in jede Planung.

Keiner dieser Fehler ist dumm. Sie passieren, weil die Unterlagen es einem schwer machen, richtig zu rechnen. Genau deshalb lohnt es sich, die Rechnung einmal sauber aufzustellen.

Eine Rentenlücke ist kein Urteil, sondern ein Arbeitsauftrag.
Je früher du sie kennst, desto kleiner wird die monatliche Sparrate, die sie schließt.

Und jetzt? So schließt du deine Rentenlücke

Wenn du deine Lücke kennst, kommt die eigentlich spannende Frage: Mit welchen Bausteinen schließt du sie? Eine pauschale Antwort gibt es nicht, aber eine sinnvolle Reihenfolge:

  1. Arbeitgeberzuschüsse mitnehmen. Zahlt dein Arbeitgeber etwas zur bAV dazu, ist das oft der günstigste Euro deiner Altersvorsorge.
  2. Staatliche Förderung nutzen. Ab 2027 gibt es das neue Altersvorsorgedepot mit bis zu 540 Euro Grundzulage im Jahr. Alle Varianten im Vergleich findest du auf unserer Themenseite altersvorsorgedepot.expert.
  3. Flexibel ergänzen. Ein freies ETF-Depot schließt den Rest und bleibt verfügbar, falls das Leben anders läuft als geplant.
  4. Langlebigkeit absichern. Wer sehr alt wird, braucht auch mit 90 noch ein Einkommen. Ein Teil der Lücke kann deshalb über eine lebenslange Rente abgedeckt werden.

Welche Bausteine grundsätzlich zur Wahl stehen und für wen sie passen, habe ich im Beitrag Private Altersvorsorge 2027: Welche Möglichkeiten passen zu wem? zusammengefasst.

Wie groß ist deine Lücke wirklich?

Wir rechnen deine Rentenlücke netto und in heutiger Kaufkraft aus – mit allen Bausteinen, die du schon hast. Danach weißt du, wie viel du wirklich sparen musst.

Bereich Kontakt

Selbst rechnen oder rechnen lassen?

Mit den fünf Schritten oben bekommst du eine solide erste Hausnummer. Für viele reicht das, um zu sehen, ob sie grundsätzlich auf Kurs sind.

Komplizierter wird es, sobald mehrere Bausteine zusammenkommen: eine Betriebsrente, die voll krankenversicherungspflichtig ist, eine Kapitalauszahlung, die auf einen Schlag versteuert wird, ein Partner mit eigener Rente oder eine Immobilie, die später verkauft werden soll. Dann hängen die Zahlen voneinander ab, und kleine Annahmen verändern das Ergebnis deutlich.

In unserer Altersvorsorge-Beratung in Paderborn rechnen wir deshalb nicht mit einem einzigen Szenario, sondern mit mehreren: niedrige und höhere Inflation, früherer oder späterer Rentenbeginn, ein langes Leben. So siehst du nicht nur deine Lücke, sondern auch, wie stabil dein Plan ist.

Fazit: Erst die Lücke kennen, dann vorsorgen

Viele fangen bei der Altersvorsorge mit der Frage an, welches Produkt das beste ist. Ich finde, die bessere erste Frage lautet: Wie viel fehlt mir überhaupt?

Mit den fünf Schritten aus diesem Beitrag kannst du das selbst herausfinden: Bedarf festlegen, Inflation berücksichtigen, Bruttorente in Nettorente umrechnen, alle Einkommensquellen zusammenzählen und am Ende die Lücke ausrechnen. Das dauert vielleicht einen Abend – und ist danach eine der wertvollsten Zahlen in deiner Finanzplanung.

Wenn du beim Rechnen hängen bleibst oder wissen willst, wie du deine Lücke am geschicktesten schließt, melde dich gern bei uns.

Die beste Altersvorsorge beginnt nicht mit einem Produkt, sondern mit einer ehrlichen Zahl.
- Dominik Welslau

Rentenlücken-Check: Altersvorsorge-Beratung in Paderborn

Bring deine Renteninformation und deine Verträge mit – wir rechnen deine Lücke in Delbrück oder per Video gemeinsam aus und zeigen dir, wie du sie schließen kannst.

Bereich Kontakt

Häufige Fragen zur Rentenlücke

Was ist die Rentenlücke?
+
-

Die Rentenlücke ist die Differenz zwischen dem Geld, das du im Ruhestand monatlich brauchst, und dem, was du aus gesetzlicher Rente, Betriebsrente und privater Vorsorge netto tatsächlich bekommst.

Wie berechne ich meine Rentenlücke?
+
-

Lege zuerst deinen monatlichen Bedarf im Ruhestand fest. Ziehe davon alle Alterseinkünfte ab – aber netto, also nach Kranken- und Pflegeversicherung und Steuern. Rechne beides in heutiger Kaufkraft, damit die Zahlen vergleichbar sind.

Wie viel wird von der gesetzlichen Rente abgezogen?
+
-

Für Kranken- und Pflegeversicherung gehen 2026 im Schnitt rund 12 bis 13 Prozent ab. Dazu kommen je nach Höhe der Einkünfte Steuern. Als grobe Faustregel kannst du mit 12 bis 15 Prozent weniger rechnen, als in deiner Renteninformation steht.

Reichen 80 Prozent vom letzten Netto im Alter?
+
-

Als grober Richtwert vielleicht, für eine echte Planung eher nicht. Wer im Ruhestand reisen möchte, Hobbys pflegt oder zur Miete wohnt, braucht oft deutlich mehr. Besser ist es, den Bedarf aus den heutigen Ausgaben abzuleiten.

Ab wann sollte ich meine Rentenlücke berechnen?
+
-

So früh wie möglich. Mit 30 oder 35 reicht oft eine überschaubare Sparrate, um die Lücke zu schließen. Mit 55 wird es deutlich teurer. Prüfen solltest du die Rechnung außerdem alle paar Jahre und bei großen Veränderungen wie Jobwechsel, Familie oder Immobilienkauf.

Wo bekomme ich Hilfe bei der Berechnung in Paderborn?
+
-

Für Fragen zur gesetzlichen Rente selbst ist die Deutsche Rentenversicherung zuständig. Wenn du deine gesamte Vorsorge – gesetzlich, betrieblich und privat – zusammen durchrechnen möchtest, unterstützen wir dich in unserer Altersvorsorge-Beratung in Paderborn und Delbrück oder per Video.

Das Thema klingt interessant für dich? Kontaktiere uns jetzt!

Das Thema klingt interessant für dich? Kontaktiere uns jetzt!

Deine Altersvorsorgeplanung braucht Struktur? Wir sind Dein richtiger Ansprechpartner für Altersvorsorge Beratung in Paderborn (inkl. Delbrück, Hövelhof, Bad Lippspringe, Elsen, Schloss Neuhaus) vor Ort oder bundesweit digital.

Bereich Kontakt

Jetzt unverbindlich Anfragen

Jetzt unverbindlich Anfragen

* Pflichtfelder

Wichtiger Hinweis:

Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Anlage-, Versicherungs-, Steuer- oder Rechtsberatung. Alle Rechenbeispiele sind vereinfachte Modellrechnungen mit gerundeten Werten (Stand: November 2026). Beitragssätze, Steuerregeln und Rentenwerte können sich ändern.

Quellen:

Autor: Dominik Welslau, Geschäftsführender Gesellschafter der PROTEGO Versicherungsmakler GmbH & Co. KG
Veröffentlicht: 02.11.2026